2023-2028年中国电子元器件行业市场深度评估及投资战略规划报告(深圳篇)
随着全球电子信息产业的持续演进与国内“新基建”、“双碳”战略的深入推进,电子元器件作为整个信息产业的基础支撑,其市场地位和战略价值愈加凸显。深圳,作为中国电子元器件产业的核心集聚区与创新高地,在2023至2028年间将迎来新的发展机遇与投资窗口。本报告旨在对2023-2028年中国电子元器件行业,特别是深圳地区,进行市场深度评估,并提供投资战略规划参考。
一、行业宏观环境与政策驱动
2023年以来,国家层面持续出台支持集成电路、高端电子元器件发展的政策,包括税收优惠、重大科技专项、产业链协同攻关等。深圳依托粤港澳大湾区区位优势,发布《深圳市培育发展半导体与集成电路产业集群行动计划》,设立专项产业基金,推动电子元器件向微型化、高频化、高可靠、低功耗方向升级。2025年前后,随着5G-A/6G预研、新能源汽车、AIoT、算力基础设施等领域爆发,国内电子元器件需求结构将发生显著变化,深圳企业有望在高端MLCC、射频器件、传感器、光电子器件等细分赛道实现突破。
二、深圳电子元器件产业现状分析
深圳拥有全国最完整的电子元器件分销与制造生态。华强北从传统交易市场向“电子元器件+供应链服务+创新孵化”转型;本土上市企业如顺络电子、麦捷科技、深南电路等持续加大研发投入。2022年深圳电子元器件产业规模超过2500亿元,预计2023-2028年复合增长率约为9%-12%。到2028年,产值有望突破4500亿元。产业链上游材料与设备仍部分依赖进口,但中游制造与下游应用环节深圳优势明显,尤其在消费电子、通信设备、汽车电子领域需求强劲。
三、市场深度评估:供需与细分赛道
- 供需格局:国内电子元器件整体呈现“中低端过剩、高端短缺”特征。深圳高端产品供给能力逐步提升,但被动元件、半导体分立器件等仍存在结构性缺口。2025年后,车规级元器件需求增速将超过20%,工业与能源领域需求稳定增长。
- 细分赛道机会:
- 被动元件:MLCC、电感、电阻向小型化、高容、高频发展,深圳企业市场占有率逐步上升。
- 半导体器件:第三代半导体(SiC、GaN)在新能源汽车、光伏逆变器中加速渗透。
- 传感器与MEMS:深圳在声学、压力、环境传感器领域具备先发优势。
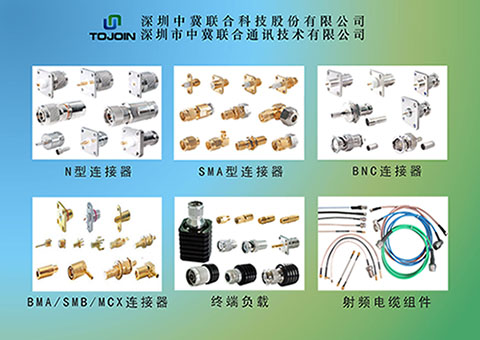
- 连接器与PCB:高速连接器、高频PCB需求随算力基建增长。
四、投资战略规划建议(2023-2028)
- 投资方向:重点关注具备技术壁垒的车规级元器件、第三代半导体、高可靠性传感器及先进封装材料。深圳本地可围绕“20+8”产业集群,优选已进入华为、比亚迪、中兴等供应链的企业。
- 时间窗口:2023-2024年为布局期,估值相对合理;2025-2026年为成长期,业绩释放;2027-2028年为收获期,需警惕产能过剩风险。
- 区域策略:以深圳为核心,辐射东莞、惠州、珠海,形成“研发+制造+分销”一体化投资组合。
- 风险提示:全球供应链波动、技术迭代不及预期、行业周期性下行、地缘政治影响。建议采用分散投资+产业链上下游对冲策略。
五、结论
2023-2028年是中国电子元器件行业由大变强的关键阶段,深圳凭借创新生态、产业链配套和资金集聚,将持续引领国内高端元器件的发展。投资者应把握国产替代与新品周期共振的机会,重点布局技术密集型环节,同时关注深圳本地政策红利与产业协同效应,以实现长期稳健回报。
如若转载,请注明出处:http://www.weichidianzi.com/product/25.html
更新时间:2026-10-24 16:25:27